房贷需求转弱,Sydney平均贷款咨询金额下降
Equifax 的 2026 年第二季度消费者信贷分析显示,澳洲房贷需求由 3–4 月同比增长 3.7%,转为 5–6 月同比收缩 12.5%。改革后的这段时期内,首次置业者房贷咨询同比下降 15%;Sydney 的平均房贷咨询金额从 3 月到 6 月减少 12,000 澳元。对买卖双方而言,这组数据反映出借贷意愿转弱以及住房可负担性继续承压。
为悉尼业主及投资者提供实用的市场动态、重要房产新闻及 YAY Real Estate 当前优惠活动。
专注于租赁表现、负责任的物业管理,以及真正影响业主的重要变化,提供清晰实用的信息。
Equifax 的 2026 年第二季度消费者信贷分析显示,澳洲房贷需求由 3–4 月同比增长 3.7%,转为 5–6 月同比收缩 12.5%。改革后的这段时期内,首次置业者房贷咨询同比下降 15%;Sydney 的平均房贷咨询金额从 3 月到 6 月减少 12,000 澳元。对买卖双方而言,这组数据反映出借贷意愿转弱以及住房可负担性继续承压。
HIA 最新 New Home Sales 数据显示,澳洲 8 月新房销售环比下跌 10.0%,连续第四个月下降。截止 8 月的三个月销量较上一季度下降 19.3%,同比下降 7.7%,其中 NSW 较上一季度下降 17.5%。由于新房销售通常领先于独立屋开工,若买家信心及融资环境没有改善,这轮放缓可能在 2027 年反映为更少的新房开工。
NSW Planning 的 Housing Supply Dashboard 显示,自 2024 年 7 月 1 日以来,全州已完成 77,999 套新住宅,其中包括 38,073 套独立屋及 39,926 套多单元住宅。该看板同时追踪已提交、已获开发批准及已获施工批准的住宅数量,用于监测 NSW 在 2029 年 6 月前完成 377,000 套住宅目标的进度。对业主和投资者而言,这组数据有助于判断住宅供应是否真正由审批阶段转化为已完成库存。
NSW Planning 已更新适用于 Greater Sydney 相关新住宅、商业及工业开发的 Housing and Productivity Contribution(HPC)框架。截至 2026 年 7 月 1 日,住宅分地每个新增地块的指数化基础费率为 $13,000.73,中高密度住宅每套新增住宅为 $10,833.94;部分地区还可能叠加交通或生物多样性贡献。原 Western Sydney Growth Areas 及 Aerotropolis 的 Special Infrastructure Contributions 已转入 HPC 框架,因此这些费用已成为开发可行性和成本测算的重要因素。
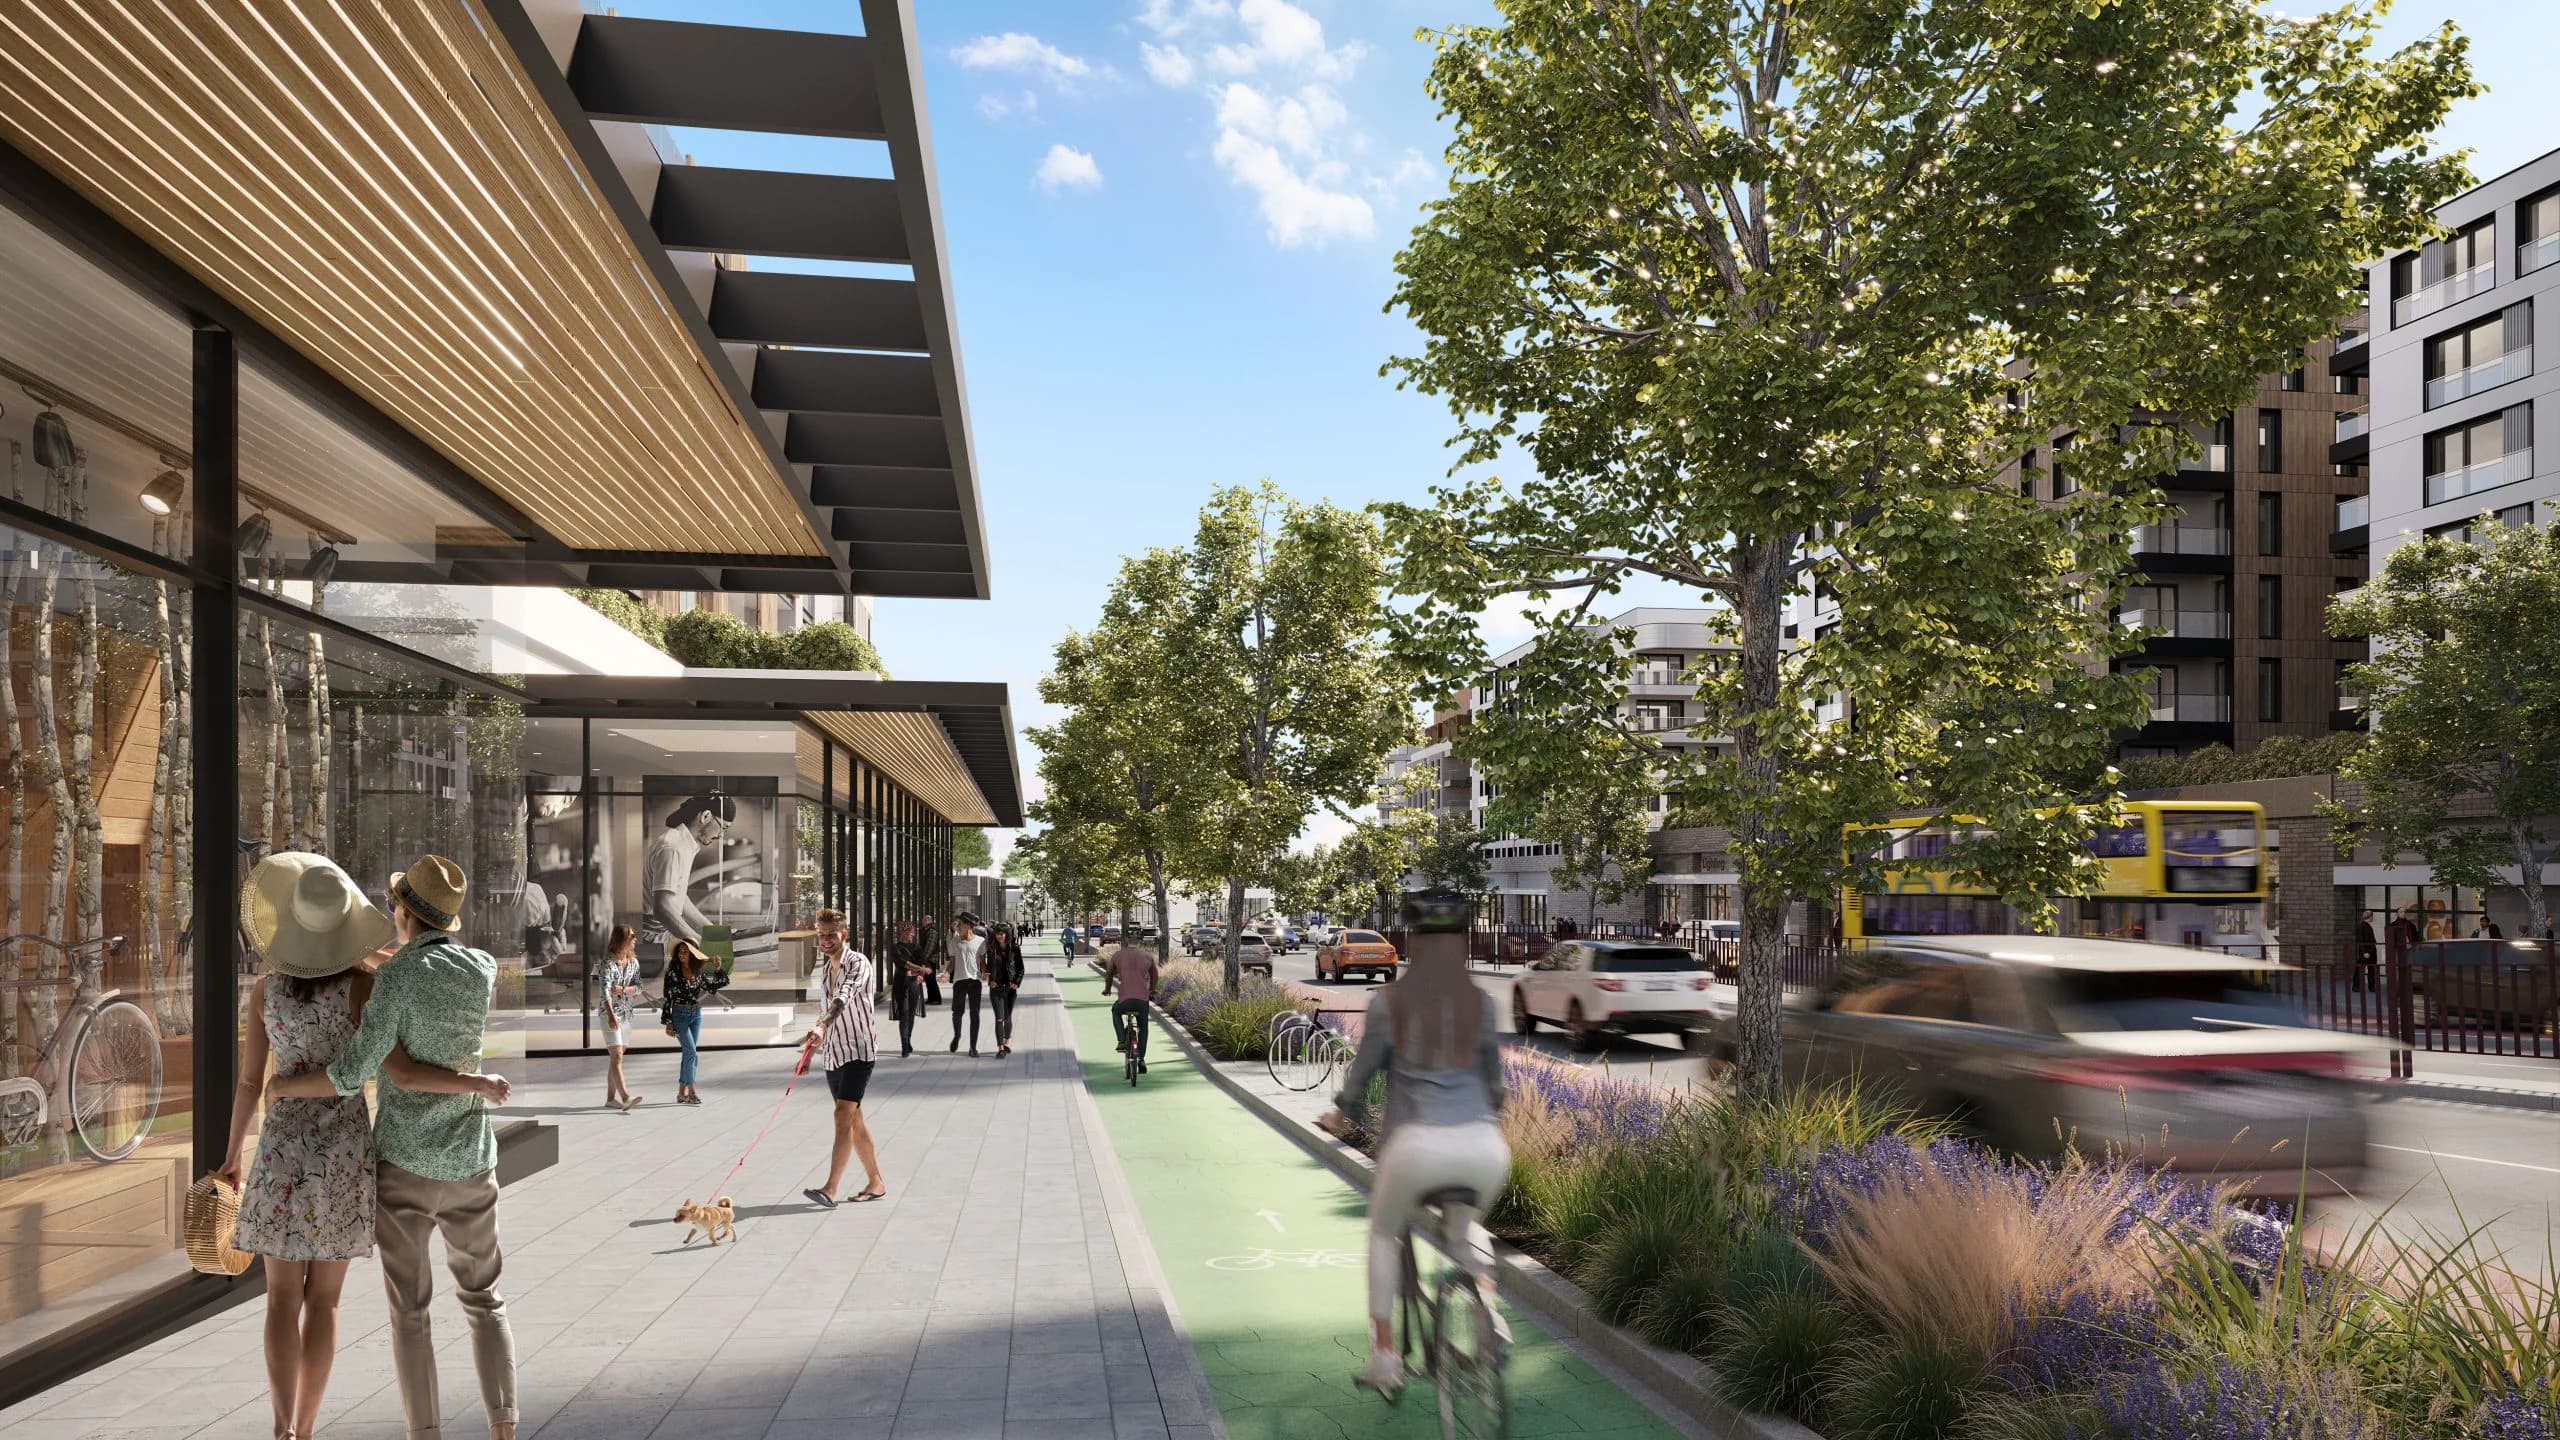
Brookvale Precinct Planning Proposal 目前处于 Gateway Determination 阶段,拟在 2041 年前形成约 2,900 套新住宅的协调开发框架,同时增加约 49,500 平方米就业用途楼面、开放空间、社区设施、交通升级及可负担住房贡献。在提供相应公共利益的指定地块,建筑高度最高可达 25 层。
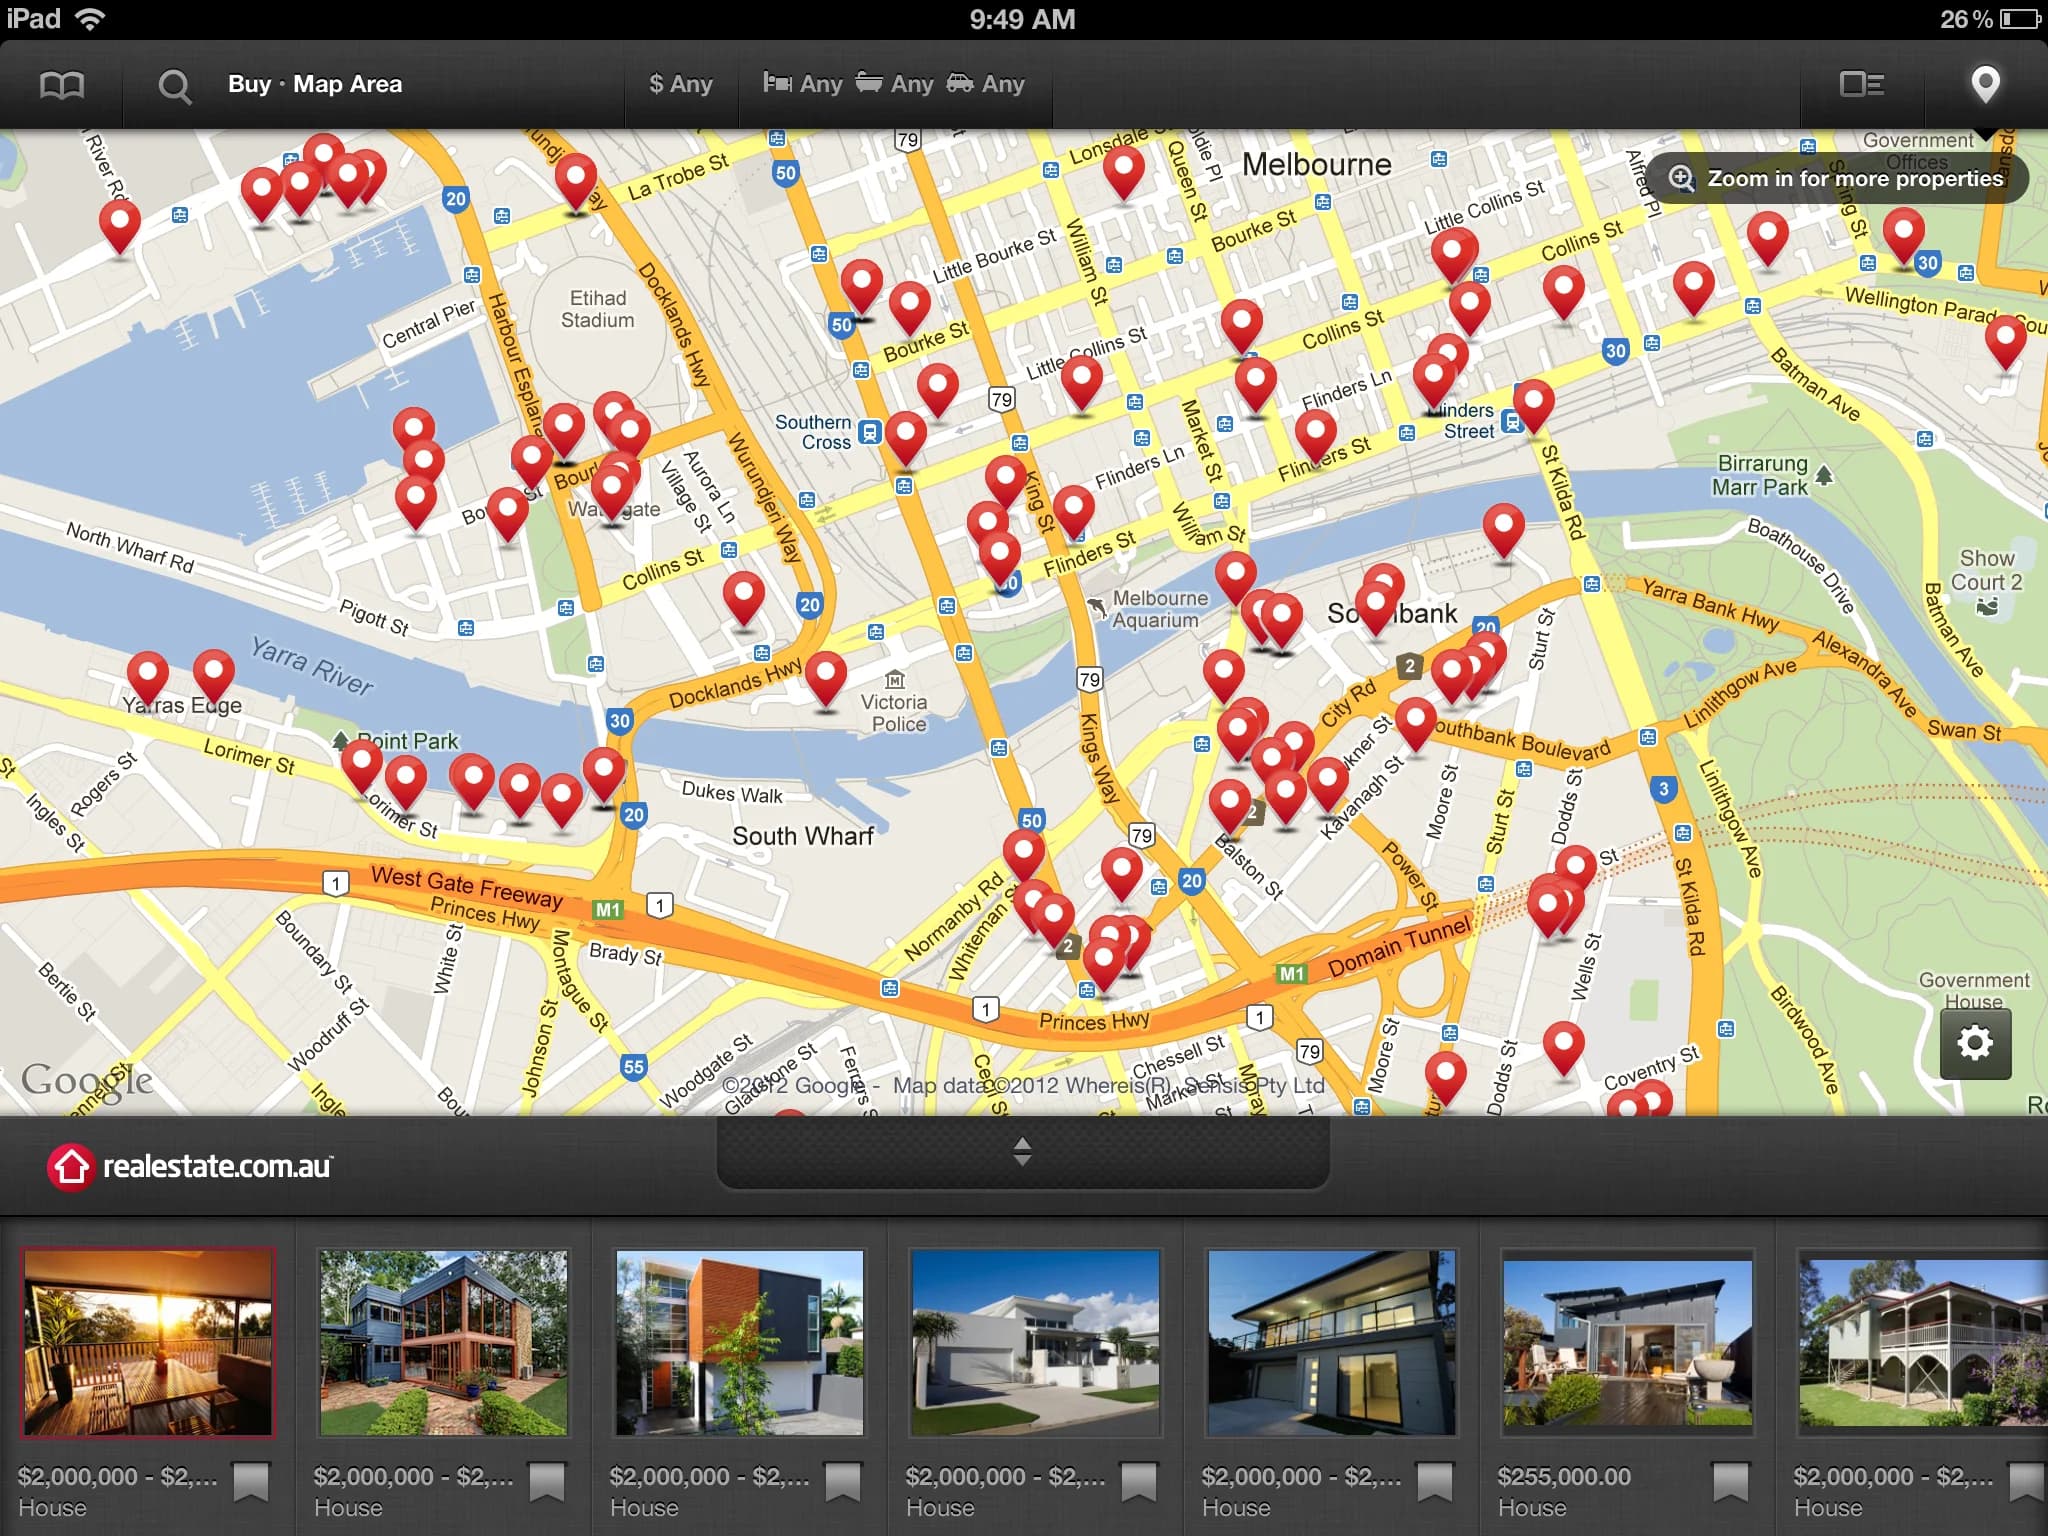
REA Group 已同意取消 ACCC 认为会限制房地产中介在 realestate.com.au 上刊登房源方式的合约条款。这项具有法院执行力的承诺,旨在让中介为卖家和房东客户选择房源广告服务时拥有更大灵活性,并促进房地产广告市场竞争。
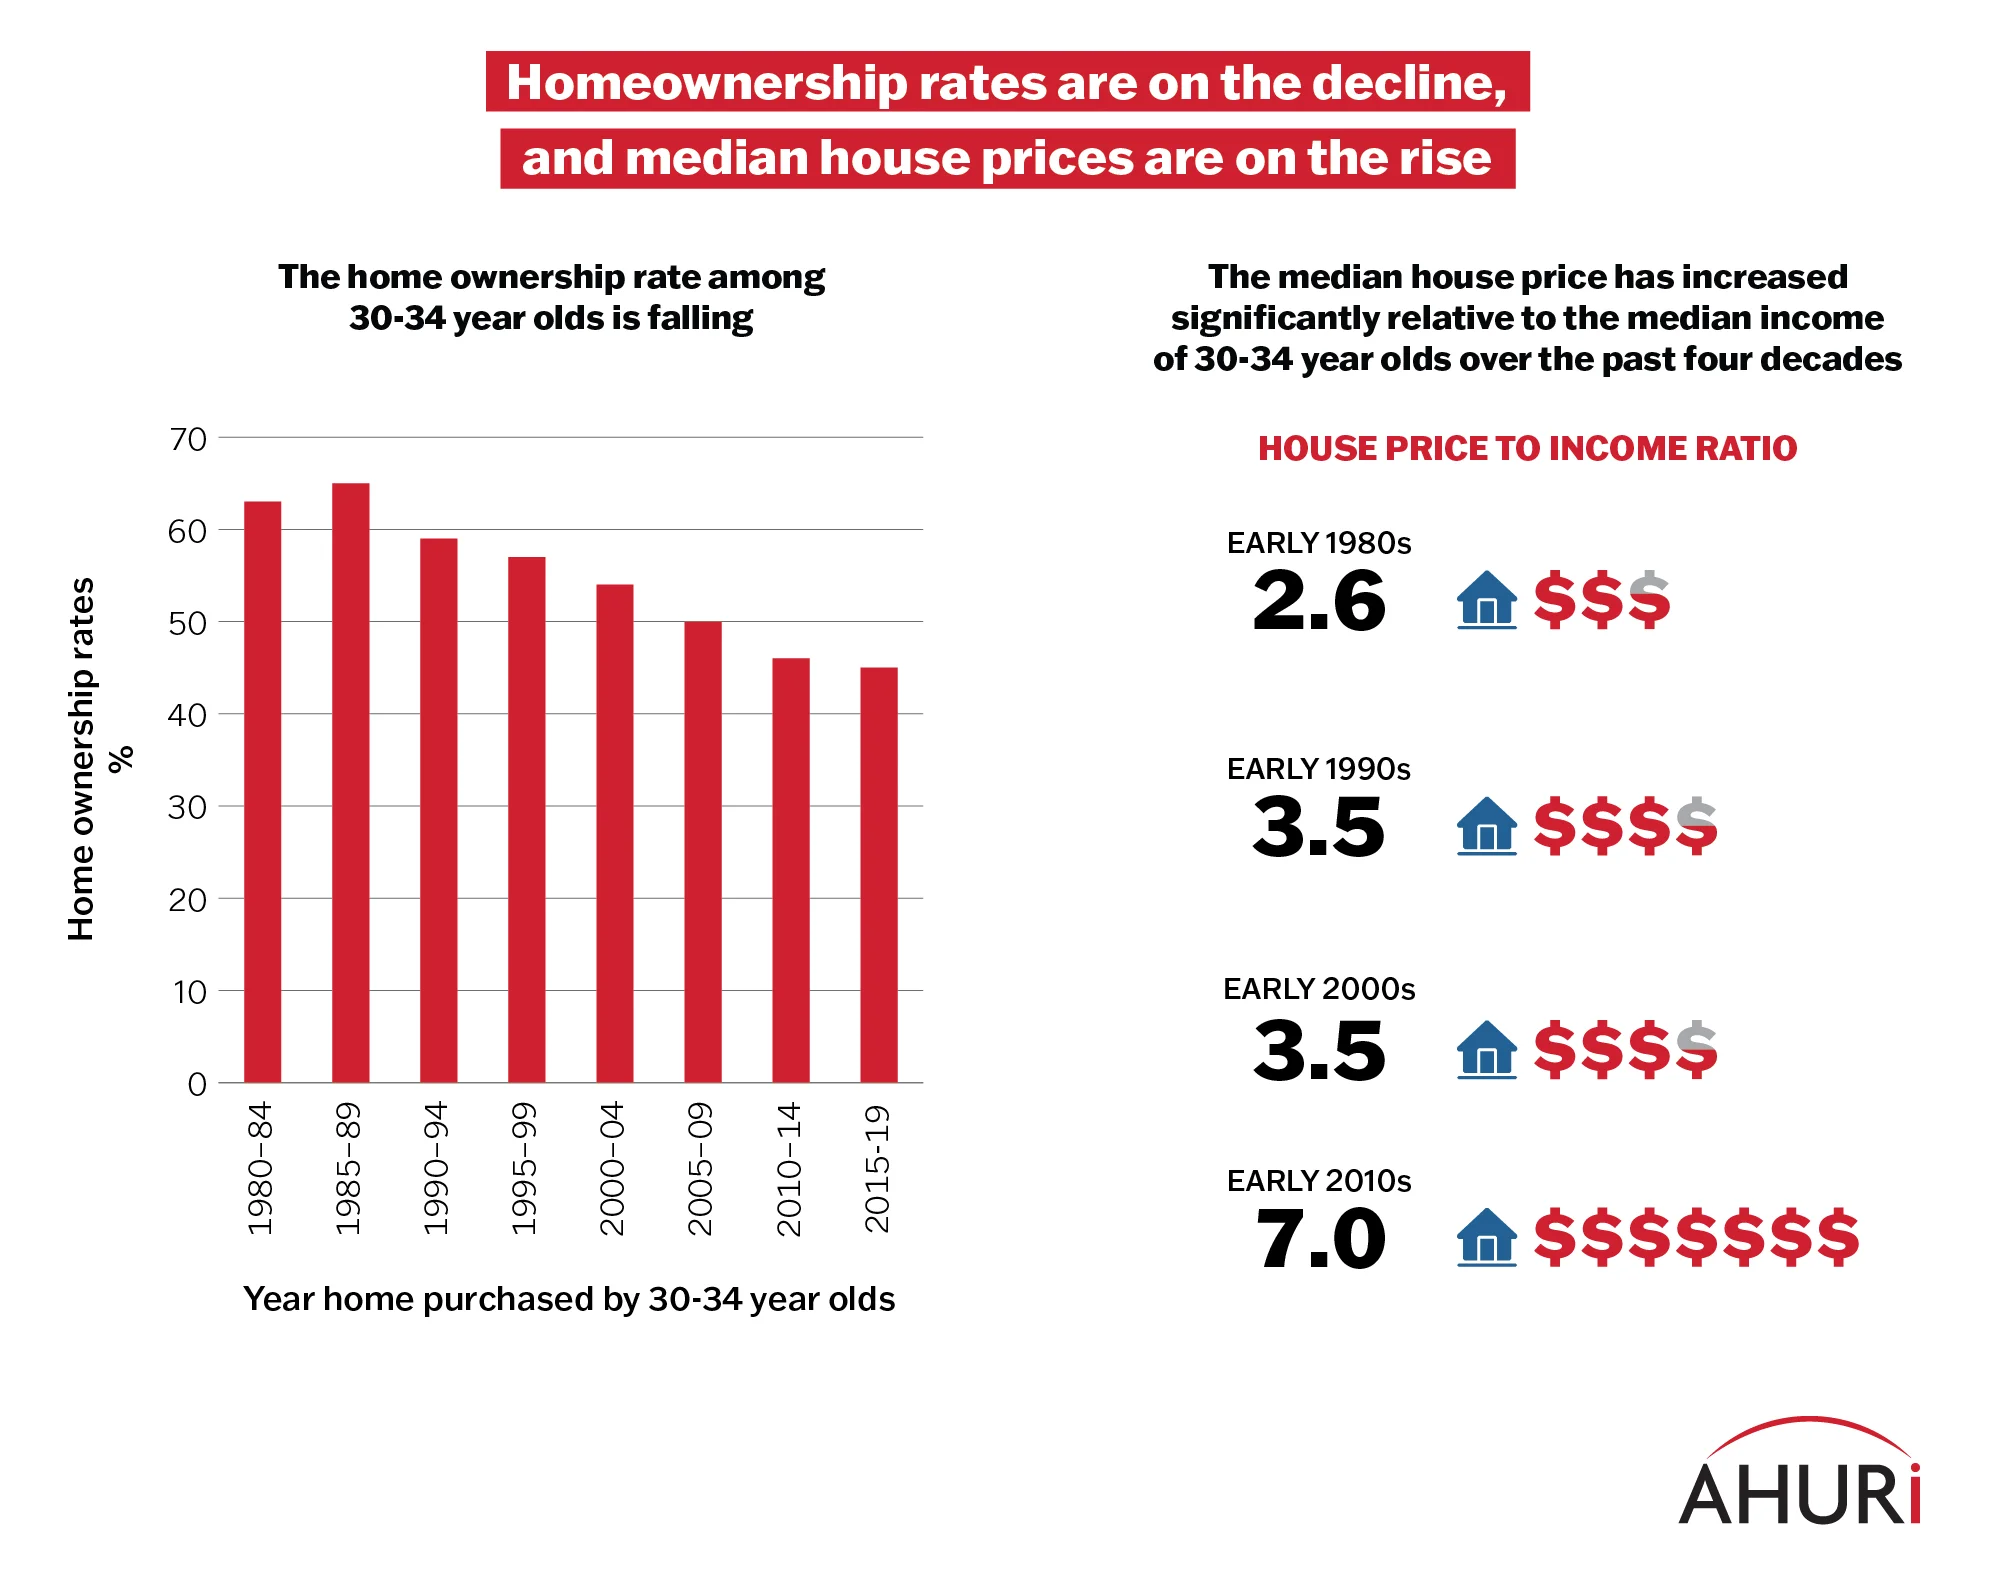
Bradfield 独立议员 Nicolette Boele 正提出一项法案,寻求建立与家庭收入挂钩的全国统一“可负担住房”定义。此前联邦政府已承认各州及不同项目采用的定义并不一致,Treasury 也正在研究提高一致性的方案。
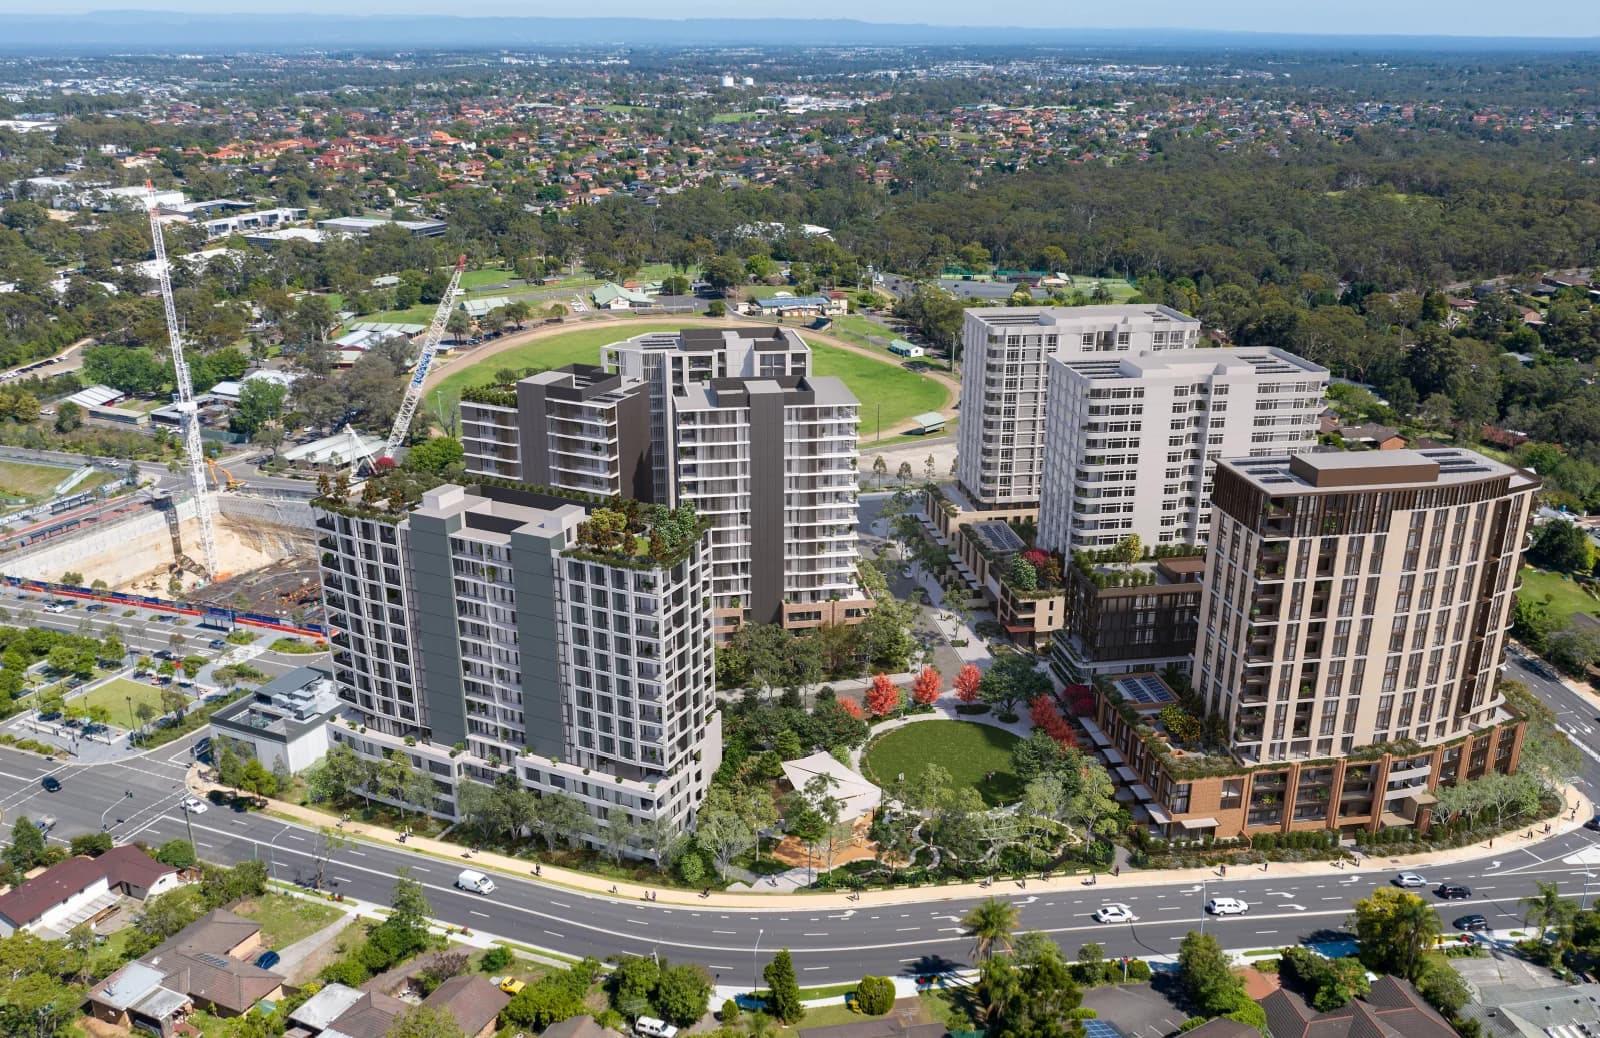
Castle Hill Pennant Way 一项 State Significant Development 项目目前进入 Prepare EIS 阶段。项目拟建设七栋住宅楼,包括 social 和 market dwellings,并配套开放空间、景观、贯穿场地通道及停车设施。