春季拍卖季开局供应同比少 31%,成交率仍偏弱
澳洲春季拍卖季以明显低于去年同期的房源量开局。Cotality 数据显示,截至 9 月 6 日的一周,各大首府城市共有 1,462 场拍卖,同比减少 31.1%,首府城市初步清盘率为 52.7%。Cotality 预计未来两周拍卖量将继续回升,因此接下来的市场表现将检验新增供应能否获得足够买家承接。对悉尼业主和买家而言,判断春季市场时应同时观察拍卖量与清盘率,而不能仅因挂牌增加就视为市场转强。
为悉尼业主及投资者提供实用的市场动态、重要房产新闻及 YAY Real Estate 当前优惠活动。

专注于租赁表现、负责任的物业管理,以及真正影响业主的重要变化,提供清晰实用的信息。
澳洲春季拍卖季以明显低于去年同期的房源量开局。Cotality 数据显示,截至 9 月 6 日的一周,各大首府城市共有 1,462 场拍卖,同比减少 31.1%,首府城市初步清盘率为 52.7%。Cotality 预计未来两周拍卖量将继续回升,因此接下来的市场表现将检验新增供应能否获得足够买家承接。对悉尼业主和买家而言,判断春季市场时应同时观察拍卖量与清盘率,而不能仅因挂牌增加就视为市场转强。
NSW Government 正就 Westmead South 草案重新规划公开征求意见,方案最多可新增 13,000 套住宅,其中 3–5% 为长期保障型可负担住房。Metro 站附近最高拟允许 38 层建筑,同时规划近 3 公顷新增公共开放空间、一所新学校、社区设施,以及更完善的步行和自行车连接。公众意见征集将于 2026 年 9 月 16 日下午 5 点截止,规划预计于 2027 年最终确定。对 Westmead 周边业主和投资者而言,这项规划可能显著改变当地住宅供应、密度、基础设施及未来开发潜力。
SQM Research 最新周度挂牌租金数据显示,截至 2026 年 9 月 4 日的一周,悉尼独立屋挂牌周租金约为 1,128.83 澳元,公寓约为 759.76 澳元。与一年前相比,独立屋上涨 4.8%,公寓上涨 6.1%,综合挂牌周租金为 909.53 澳元,同比上涨 5.4%。短期走势则较为分化,综合挂牌租金过去一个滚动月下降 0.6%。对房东和租客而言,这说明全年租金压力依然存在,但实际定租或议租时仍应结合具体城区需求及当前可比房源。
NSW 公寓电池补贴现已适用于符合条件的 Class 2 公寓楼,通常要求建筑至少有 4 个住宅单元,电池可用容量大于 20 kWh 且不超过 200 kWh。自 2026 年 9 月 7 日起,Peak Demand Reduction Scheme 最新规则正式生效,并进一步明确新公寓电池项目的部分要求。对 strata 业主而言,实际操作重点是先取得合资格供应商报价,再由 owners corporation 就所选 sustainability infrastructure 方案进行表决批准后实施。
Roy Morgan 估算,2026 年 7 月澳洲自住型房贷持有人中有 32.5% 处于其定义的房贷压力“风险”状态,相当于约 178.6 万人,为 18 年来最高水平;这一比例较 6 月上升 2.2 个百分点。此前 RBA 在今年已三次加息。需要注意的是,Roy Morgan 的指标属于家庭收支压力模型,并非实际逾期率,但它清楚反映出在利率和生活成本维持高位的背景下,按揭业主的偿贷压力正在上升。
最终版 Sydney Plan 为悉尼至 2046 年的发展确定长期方向,届时全市人口预计将增至 660 万。NSW Government 表示,未来 20 年悉尼至少需要新增 80 万套住宅和 95 万个就业岗位,同时各 council 需要在地方规划框架中持续维持至少 30 年的可行住宅供应容量。对业主和投资者而言,这项规划的重要性在于,它将影响未来悉尼各地分区调整、基础设施投入及更高密度住宅供应的优先次序。
尽管近期房价持续回落,新州住房可负担性仍降至历史低点,较高的借贷成本抵消了房价下跌带来的大部分改善。realestate.com.au 最新住房可负担性指数显示,按新州平均家庭收入计算,目前仅约9%的挂牌住宅处于可负担范围。
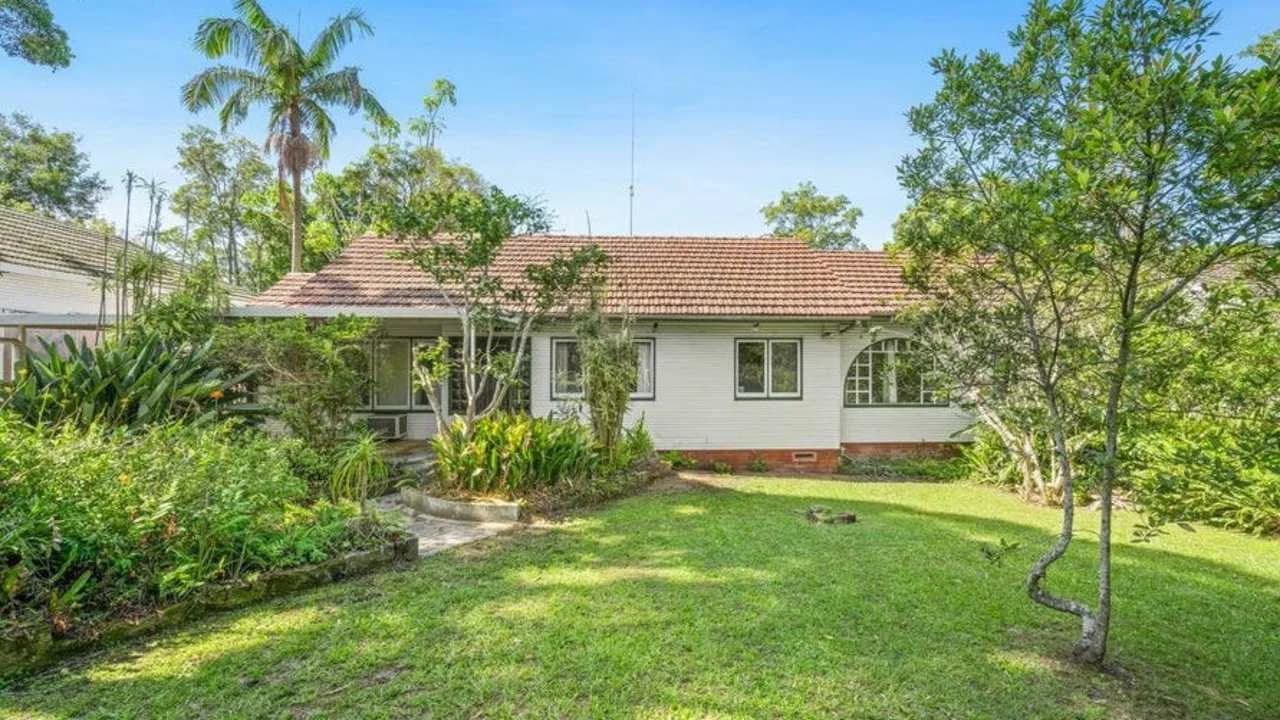
最新数据显示,随着买家需求转弱,悉尼多个地区的卖家正接受更大幅度的价格折让,买方议价空间有所增加。部分地区超过三分之二的卖家最终降价成交,而近期 Frenchs Forest 一套住宅的成交价较最初报价低了50万澳元。