利率重回这一水平,房价却已比上次高出一倍以上
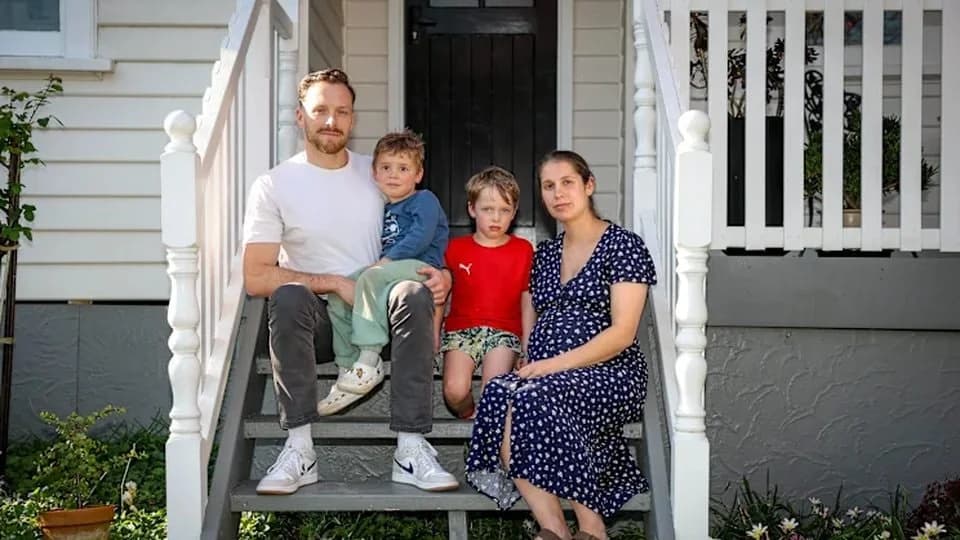
现金利率回到4.6%后,与2011年的对比凸显了当前家庭对利率变化更为敏感。《Sydney Morning Herald》引用的Cotality数据显示,2011年10月悉尼独立屋中位价值约为$598,888;过去15年全国住房价值增幅超过一倍,而工资约增长49%。
及时分析租赁及房产市场动态,协助悉尼业主作出有依据的决定。
我们关注租金、供应、需求及负担能力等实际市场变化,并说明这些变化可能对悉尼投资物业产生的影响。
现金利率回到4.6%后,与2011年的对比凸显了当前家庭对利率变化更为敏感。《Sydney Morning Herald》引用的Cotality数据显示,2011年10月悉尼独立屋中位价值约为$598,888;过去15年全国住房价值增幅超过一倍,而工资约增长49%。
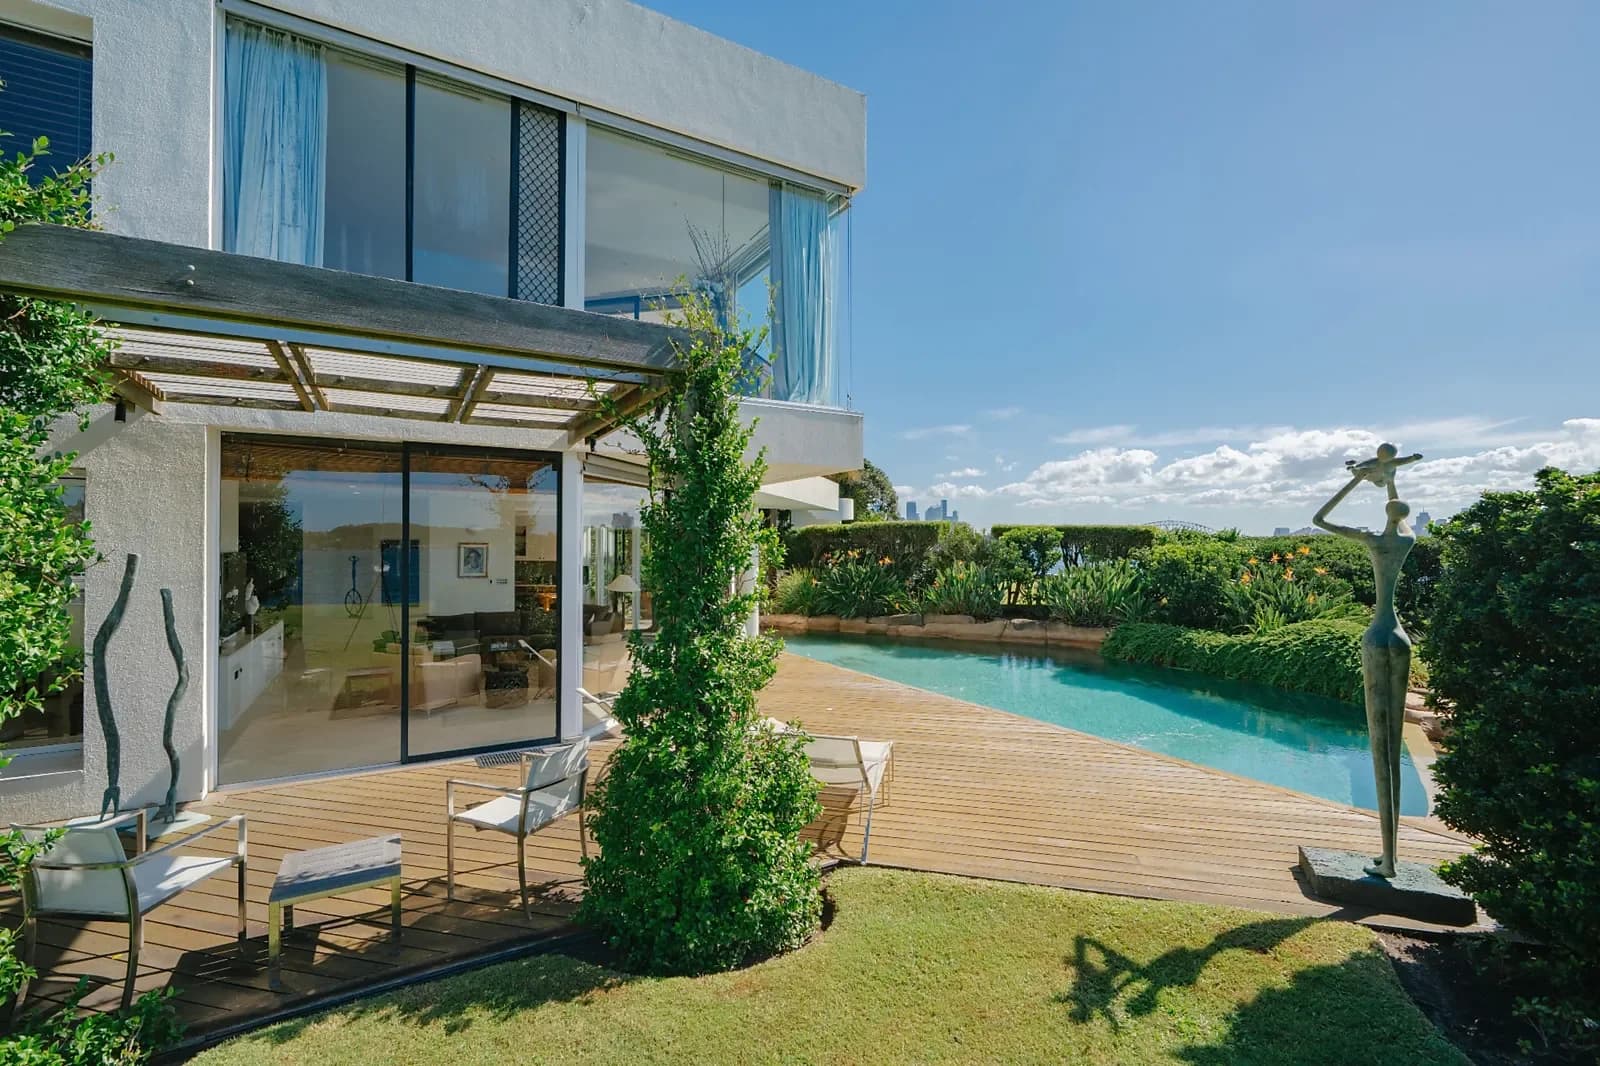
Bloomberg报道,Point Piper海滨豪宅Radford在将挂牌价从A$85 million下调至A$75 million后已经成交。该物业自去年8月开始出售,本月将要价下调约12%。Sotheby’s International Realty中介Michael Pallier向Bloomberg表示,成交价大致接近调整后的挂牌水平,但没有披露具体成交金额。这宗交易显示,即使是悉尼最顶级的trophy home,当前买家也更加重视价格,卖方的价格预期需要更贴近市场。
Westpac 9月 Housing Pulse 指出,澳洲楼市自2026年初开始的调整正在扩大并加深,房价仍在走低,成交活动维持偏弱。其消费者住房信心指标显示,成交量回落幅度可能约为25%,高于此前预测的20%;Westpac同时把全国房价从高点到低点的跌幅预测调整至7.3%。不过,当前卖盘压力仍有限,实体住房和挂牌市场的供需关系仍相对紧张。对悉尼房东而言,更适合把销售市场走弱与本地租赁需求一起观察,而不是直接用全国房价预测判断单一物业。即时租金估算可提供一个独立的租赁市场参考。
突发:澳洲储备银行(RBA)将现金利率目标上调25个基点至4.60%,并表示通胀仍然过高、上行风险有所增加。对悉尼业主及买家而言,最直接影响是浮动贷款成本上升及借贷能力进一步承压;房价和租金走势仍将取决于供需、就业及信贷环境。
据 Cotality 数据,悉尼上周共有 790 套住宅进行拍卖,较前一周增加 39%,但仍比去年同期低 32%。初步清盘率下降 0.6 个百分点至 53.6%,为八周以来最低。对准备出售物业的悉尼业主而言,春季挂牌和拍卖活动回升、清盘率同时走弱,说明判断出售时机和定价时应更重视具体 suburb 的买家需求、物业呈现和可比成交,而不能只看全市拍卖 headline。
澳洲储备银行董事会于 9 月 28–29 日召开会议,目前经济学家及市场普遍预计现金利率将由 4.35% 上调 25 个基点至 4.60%。若加息落地,按揭还款及投资物业现金流压力将进一步增加。对房东而言,融资成本上升并不自动等于可以相应提高租金;任何租金调整仍应结合 NSW 的时间规则、当地最新租赁市场证据以及针对具体物业的租金评估。
AMP 首席经济学家 Shane Oliver 的最新分析估算,澳洲首府城市独立屋价格整体约高于长期租金估值基准 38%。其中悉尼约高出 41%,布里斯班约高出 61%,为各首府城市最高。Oliver 同时强调,这一指标并不意味着房价会下跌相同幅度,而是反映目前房价与租金之间的比例仍处于偏高水平。对悉尼业主和投资者而言,判断单一物业时仍应结合当地租金表现、融资成本及物业自身基本面,而不能只看全国性估值指标。
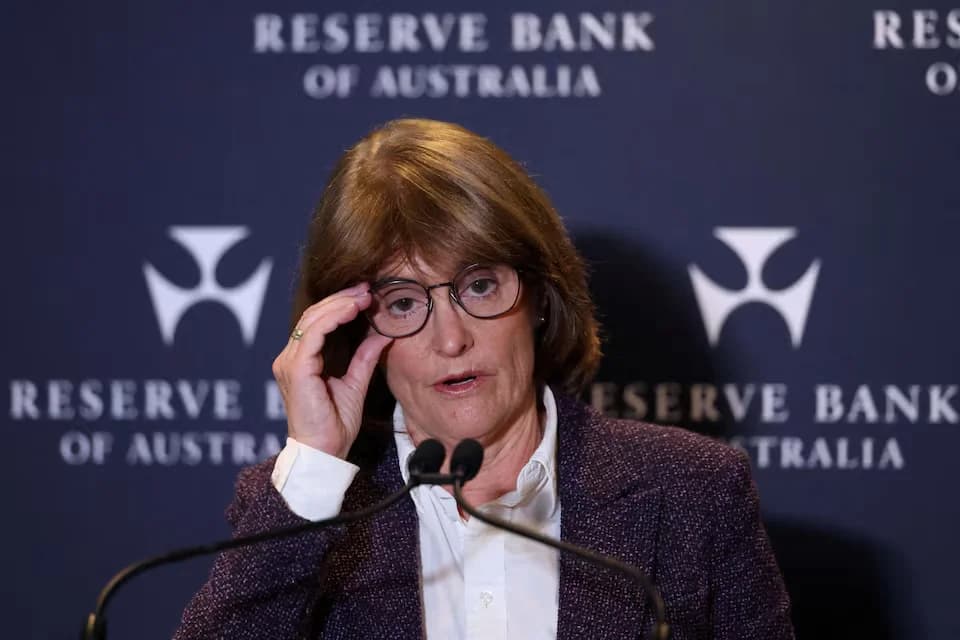
澳洲储备银行行长 Michele Bullock 表示,随着能源价格维持高位、澳洲经济仍存在需求过剩,部分通胀上行风险可能正在显现。她同时强调,这些讲话并非暗示 RBA 董事会 9 月 29 日会议的利率决定。目前现金利率为 4.35%,今年已上调三次,而核心通胀仍高于 RBA 2%–3% 的目标区间。对物业业主和借款人而言,这意味着评估还款能力和投资现金流时,仍应以当前融资环境为基础,而不宜预设短期内利率会下降。