e61 分析:住房税制改革对不同房产投资者的影响并不相同
e61 Institute 最新研究以 2008 至 2025 年间 92 万笔住宅投资记录为基础,模拟澳洲住房税制改革可能带来的影响。研究估算,在历史投资样本中约一半的投资税负会上升,而多数投资的资本利得税反而会较低;高杠杆投资者以及应税收入接近零的投资者更有可能承担更高税负。研究显示,实际影响会因杠杆水平、收入、投资回报和持有结果而明显不同,并非所有房产投资者都会受到相同影响。
及时分析租赁及房产市场动态,协助悉尼业主作出有依据的决定。
我们关注租金、供应、需求及负担能力等实际市场变化,并说明这些变化可能对悉尼投资物业产生的影响。
e61 Institute 最新研究以 2008 至 2025 年间 92 万笔住宅投资记录为基础,模拟澳洲住房税制改革可能带来的影响。研究估算,在历史投资样本中约一半的投资税负会上升,而多数投资的资本利得税反而会较低;高杠杆投资者以及应税收入接近零的投资者更有可能承担更高税负。研究显示,实际影响会因杠杆水平、收入、投资回报和持有结果而明显不同,并非所有房产投资者都会受到相同影响。
悉尼整体租金数据可以帮助房东了解大环境,但不能代替对 Lower North Shore 某一套投资物业的具体租金判断。ABC News 引述 Domain 2026 年 6 月季度数据称,悉尼 house asking rent 季度上涨 6.3% 至每周 $850,unit 上涨 4.0% 至每周 $780;但同一组数据中的局部走势并不一致,例如 Artarmon houses 年度约下降 13%,Northbridge units 年度约下降 6.3%。这正说明:Lower North Shore 房东不应先看悉尼 headline 再套到自己的物业,而应从物业本身和即时竞争市场出发。 无论物业位于 Artarmon、Northbridge、Chatswood、Lane Cove、Willoughby、Neutral Bay、Crows Nest 还是 St Leonards,更有参考价值的是近期真正成交的同类型、相近卧室数量出租案例,以及租客目前可以选择的竞争房源。物业状况、装修、车位、户外空间、朝向和当地租客需求都会影响实际可实现租金。即使相邻 suburb,house 与 apartment 的走势也可能不同,因此不能假设整个 Lower North Shore 同步上涨或下跌。 合理叫价同时也是 vacancy risk 的计算。假设一套物业较现实的市场租金是每周 $800。若坚持 $820,却因此多空置一周,就先损失 $800 租金;之后每周多收的 $20,需要连续出租 40 周才能弥补这一周空置。如果坚持 $830,每周多 $30,则需要约 26.7 个已出租周才能追回同样的 $800 空置损失。这并不是说房东一定要降价,而是应把潜在租金提升与 days on market、询盘质量及真正达到更高租金的概率一起衡量。 这对房东意味着什么 Lower North Shore 租金评估应当针对具体物业并反映当前市场。先看近期真实成交的 comparable leases,再看目前在租竞争房源以及类似物业需要多久租出;随后根据物业类型、维护和装修状况、车位、户外空间、朝向及租客真正重视的条件作调整。上市后也要尽早观察 enquiry 和 inspection feedback:反应持续偏弱,可能说明市场不接受当前叫价;如果合资格租客需求强,则可能支持继续维持价格。目标不是把广告数字定到最高,而是在考虑空置风险之后取得更好的实际租金回报。 对 Lower North Shore 房东而言,专业物业管理的价值之一,就是随着实时市场证据调整租金策略,而不是长期依赖一个悉尼整体数字或旧 appraisal。需要重新评估管理服务的房东,也可以了解如何更换物业管理公司。
ANZ 目前预计 Reserve Bank of Australia 将在 9 月加息 25 个基点,并在 11 月再次加息 25 个基点。该预测调整与通胀预期维持高位、油价及汽油价格上升,以及市场对通胀持续性的担忧有关。ANZ 最新 consumer confidence 数据显示,信心指数下降 1.9 点至 72.0,而 weekly inflation expectations 升至 6.1%。对 Sydney 按揭业主、买家及投资者而言,这意味着未来两次 RBA 会议的融资成本仍有进一步上升风险,因此应按当前甚至更高利率评估还款能力及现金流缓冲。
Australian Treasury 于 9 月 21 日发布的 2026 Intergenerational Report,将住房列为代际不平等加深的核心议题之一。报告展望至 2065–66 年,并把住房与人口增速放缓、人口老龄化、生产力及重大经济转型一并视为未来数十年影响生活水平的重要因素。对 Sydney 买家、业主及投资者而言,重点在于住房可负担性与置业机会仍将是长期政策焦点,而不只是短期市场问题。
SQM Research 最新每周挂牌租金数据显示,截至 2026 年 9 月 20 日当周,悉尼综合挂牌租金约为每周 $912.52,较一年前上涨 5.2%。其中独立屋约为每周 $1,142.71,同比上涨 5.3%;公寓约为 $755.32,同比上涨 5.1%。对房东而言,全市挂牌租金可作为市场趋势参考,但具体租金评估仍应结合近期同类出租物业、房屋状况以及 NSW 租赁法规要求。 专业的物业管理可以帮助房东结合市场证据,更稳妥地处理租金评估和租约管理。
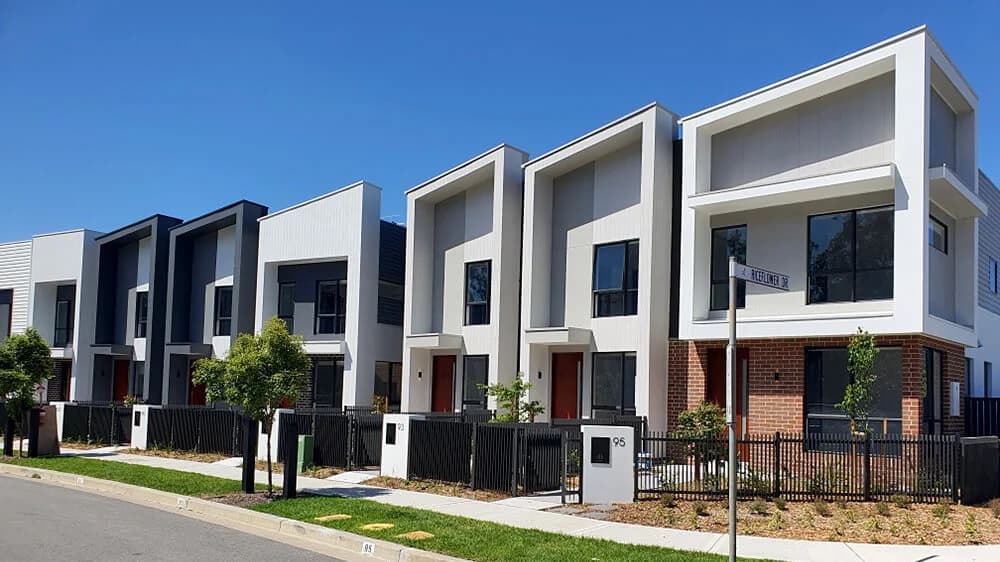
NSW 的 Low and Mid-Rise Housing Policy 旨在增加独立屋与高层公寓之间的住宅选择。政策适用于距离指定 town centre 及交通枢纽步行 800 米以内、符合条件的住宅用地;大悉尼及其他指定 NSW 地区共有 171 个中心及车站被纳入。NSW Planning 预计,该政策未来五年最多可支持约 112,000 套住宅。对业主而言,实际开发潜力仍会因 zoning、步行距离及地块限制而明显不同,因此具体物业仍需按照法规逐一核实。
澳洲联储现金利率目前仍为 4.35%,下一次货币政策更新将于 2026 年 9 月 29 日公布。RBA 表示,今年三次加息后金融环境已经收紧,同时通胀仍然偏高。对房产业主和买家而言,当前更实际的做法是按现行利率评估借贷成本和还款能力,而不是把短期融资条件放松作为决策前提。
APRA 2026年6月季度房地产敞口数据显示,授权存款机构的住宅按揭贷款余额达到2.5585万亿澳元,同比上升7.0%。投资贷款占住宅贷款余额的31.2%,高于一年前的30.5%;本季度新发放贷款中,投资贷款占比升至35.6%。与此同时,逾期30至89天贷款占比降至0.54%,不良贷款占比降至1.01%。对Sydney投资者和业主而言,这反映住房信贷仍在增长、投资者参与度提高,而整体逾期指标目前仍相对受控。